Sparen voor je kind: waarom dat niet altijd de beste keuze is.
Je wilt het beste voor je kinderen, dus je zet elke maand geld opzij. Logisch, maar is sparen wel altijd de slimste manier om ze te helpen? Het antwoord verrast veel ouders en kan je plannen veranderen.
De traditionele kijk op sparen voor kinderen
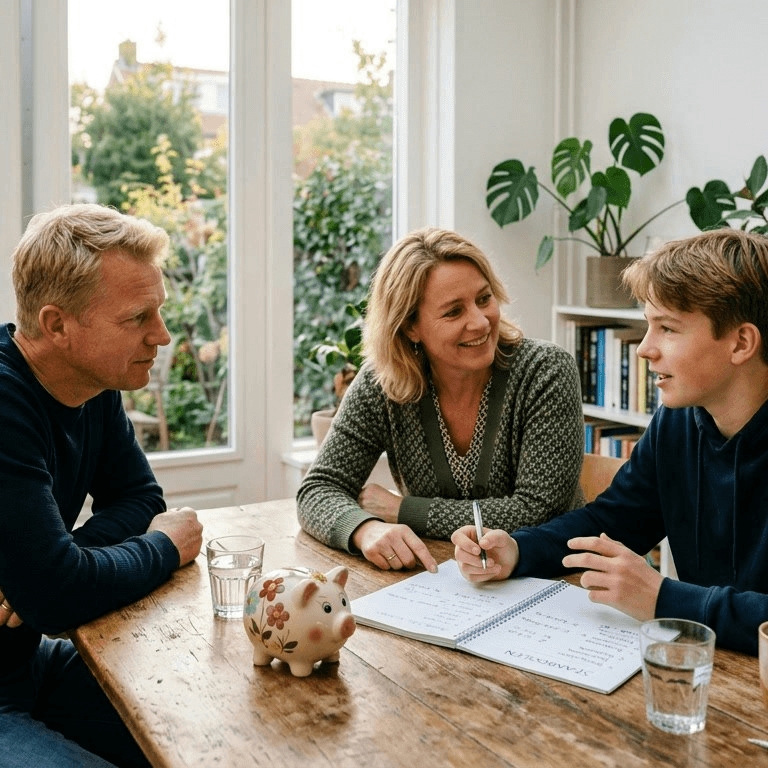
Sparen voor je kinderen voelt vanzelfsprekend. Je bouwt stap voor stap een buffer op en je kind heeft later iets om op terug te vallen. Het geeft ook een goed gevoel: je hebt iets geregeld.
Toch past dit niet bij elke situatie. Misschien heb je zelf nog weinig buffer, een hypotheek die zwaar weegt of zorgen over je pensioen. Dan kan het sparen voor je kind ten koste gaan van je eigen financiële stabiliteit. En dat is ook niet in het belang van je kind.
Een ouder die zelf financieel stevig staat, kan zijn kinderen later vaak beter helpen dan een ouder die alles opzij heeft gelegd voor hen.
Daar komt bij dat je niet weet wat je kind later nodig heeft. Gaat je kind studeren, een bedrijf starten of juist iets heel anders doen? Een vast bedrag op een rekening past dan niet altijd bij wat er speelt.
Alternatieve strategieën en hun voordelen
Financiële steun is meer dan geld opzij zetten. Denk bijvoorbeeld aan de volgende richtingen.
Ten eerste kun je je eigen financiën op orde brengen. Een goed geregeld pensioen, een passende verzekering en een gezonde buffer zorgen ervoor dat je later niet op je kinderen hoeft terug te vallen. Dat is een vorm van steun die je kinderen misschien pas laat opmerken, maar die veel waard is.
Ten tweede kun je investeren in kennis. Praat met je kinderen over geld, laat ze oefenen met zakgeld en leg uit waarom je bepaalde keuzes maakt. Kinderen die leren omgaan met geld, redden zich later vaak beter, ongeacht hoeveel je voor ze hebt opzijgezet.
Ten derde kun je kiezen voor hulp op het moment dat het nodig is. Misschien help je later met de aanbetaling van een huis, de kosten van een opleiding of een onverwachte tegenvaller. Zo sluit je aan bij wat je kind dan echt nodig heeft, en niet bij wat je vooraf had bedacht.
Ten vierde kun je denken aan de langere termijn, zoals de wijze waarop je later iets nalaat. Wie hier op tijd over nadenkt, voorkomt onduidelijkheid en onnodige spanning in de familie.
Kies wat bij jullie past
Er is geen vaste regel die voor alle gezinnen werkt. Je inkomen, je doelen, je eigen toekomst en de wensen van je kinderen bepalen samen wat verstandig is. Soms is sparen een goed deel van het plan. Soms is het slechts een klein onderdeel, of past een andere aanpak beter.
Neem er daarom de tijd voor om na te denken over de verschillende manieren waarop je je kinderen kunt ondersteunen, en bespreek dit ook met je partner en, als ze oud genoeg zijn, met je kinderen zelf.
Twijfel je over welke aanpak bij jouw situatie past? Neem gerust contact met ons op. We kijken graag samen met je naar je mogelijkheden en denken met je mee over keuzes die bij jou en je gezin passen.
Bovenstaand nieuwsbericht is gepubliceerd
op 11-11-2026. Dit bericht is met veel zorg en aandacht samengesteld.
Desondanks kunnen wij niet volledig instaan voor de correctheid, volledigheid of actualiteit van
de informatie.
Maak een afspraak met ons om de meest recente informatie te ontvangen.